Ampliação das coberturas atende uma sociedade cada vez mais sedenta por proteção; desafio da cultura passa por uma comunicação mais clara e atraente
Os brasileiros estão cada vez mais endividados. Em julho deste ano, a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) revelou que 82% dos consumidores reconheceram ter alguma dívida para vencer, o maior nível desde a série histórica produzida pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Isso significa que, a cada dez famílias, oito estão com compromissos financeiros a quitar.
Ter dívidas não significa estar inadimplente. Porém, nesse caso, o cenário também é alarmante: até agosto de 2026, 83,9 milhões de pessoas estavam negativadas. O resultado é o recorde histórico analisado pelo Mapa de Inadimplência e Negociação de Dívidas no Brasil, levantamento mensal realizado pela Serasa.
O diagnóstico revela que as dívidas estão consumindo uma importante fatia do orçamento familiar. Mas, mais do que isso, ele acende o alerta para uma preocupação social importante: a educação financeira.
Para João Paulo Malara, CEO da New School, startup que impactou mais de 70 mil adolescentes oferecendo conteúdos educacionais de profissionalização e de desenvolvimento socioemocional, o brasileiro precisa desde cedo ter uma relação consciente com as finanças.
“Muitos jovens chegam à vida adulta tendo que tomar decisões sobre cartão de crédito, financiamento, primeiro salário, consumo e até empreendedorismo sem nunca terem tido um espaço seguro para aprender sobre dinheiro”, constata Malara.
Jotapê, como é conhecido, lembra também que, para uma parcela significativa da juventude periférica, existe uma camada anterior: o dinheiro está associado à urgência e à sobrevivência, e não ao planejamento. “Por isso, quanto mais cedo conseguirmos desenvolver uma relação consciente com o dinheiro, maior a possibilidade de esse jovem entrar na vida adulta entendendo as consequências das próprias decisões”, analisa.
E o público entre 18 e 24 anos está preocupado em planejar o seu futuro. Além dos jovens, esse é o interesse das demais faixas etárias consultadas na pesquisa Fenaprevi/Datafolha de julho de 2026. Segundo o levantamento, seis em cada dez brasileiros querem se aposentar até os 60 anos. Neste cenário, o estudo evidencia uma desesperança: menos da metade acredita que conseguirá.
O modelo de previdência social é a principal fonte de renda para 92% dos aposentados entrevistados. Atualmente, com a expectativa de vida cada vez maior, com aumento da idade mínima da aposentadoria, além da reconfiguração do mercado de trabalho, depender exclusivamente do INSS quando parar de trabalhar pode ser um projeto arriscado.
Neste cenário de incertezas econômicas, os produtos disponíveis na indústria de seguros demonstram ser um eficiente instrumento de planejamento e de proteção financeira à população de todas as rendas. “Hoje, 41% dos entrevistados possuem algum seguro ou plano de previdência privada. O Seguro de Vida está presente em 18%”, destaca Dennys Rosini, Membro da Comissão de Produtos de Risco da Federação Nacional de Previdência e Vida (Fenaprevi).
A procura pelas coberturas de Vida é a que mais cresceu entre os ramos de seguros nos últimos anos no Brasil. Porém, a penetração do segmento ainda é baixa em comparação a países onde a cultura da proteção está consolidada. Para Rosini, existem algumas barreiras que impedem as pessoas de adquirir uma proteção tão importante. Barreiras estas que o Seguro de Vida Universal deve rompê-las, segundo o especialista.
de proteção.
O Universal Life, como é conhecido internacionalmente, está em fase de implementação no país. Sua versatilidade, que combina proteção e planejamento financeiro, pode ser o gatilho que despertará o interesse dos consumidores.
“Essa estrutura dá mais flexibilidade ao segurado, pois a reserva pode ser utilizada de maneira que bem entender, como resgate se necessário ou para quitar os próprios pagamentos do seguro”, afirma o especialista da Fenaprevi.
Desse modo, o especialista da Fenaprevi explica que, em momentos de dificuldade financeira, o segurado tem alternativas para manter o produto ativo. “Ao combinar proteção com formação de reserva, o Vida Universal também contribui para estimular o hábito de planejamento financeiro e a geração de poupança, que também é um tema cultural ainda em desenvolvimento no Brasil”.
Embora seja uma solução que reúne as preocupações cotidianas da população, ela não substitui o Seguro de Vida tradicional, que também disponibiliza benefícios durante a vida do segurado. Desmistificar o tabu desse ramo é um desafio de penetração que precisa ser enfrentado. Isso porque, durante muito tempo, o segmento ficou associado apenas à proteção da família em caso de morte do titular.
Para Patricia Freitas, CEO da Prudential do Brasil, o caminho para mudar essa percepção é aproximar o seguro da vida real das pessoas. “Mostrar que ele não é apenas uma proteção para um evento futuro, mas pode oferecer suporte financeiro quando algo acontece e impacta a renda, a saúde ou o planejamento da família”, observa.
A realidade das seguradoras evidencia a verdadeira amplitude desse seguro, com soluções que funcionam como proteções financeiras em todos os momentos. Na Prudential do Brasil, 92% dos benefícios pagos são destinados ao uso em vida. Já na Icatu, em 2025, cresceu o interesse dos segurados em contratar as coberturas de Invalidez por Acidente e de Diagnóstico de Doenças Graves, sendo cerca de 77% e 62% respectivamente. A companhia também registrou alta de 17% na procura pelo Seguro Prestamista, produto que reduz e até quita a dívida de um empréstimo ou de um financiamento.
O mercado já sente os reflexos desse movimento. No primeiro semestre de 2026, enquanto o Seguro de Vida cresceu 10%, as coberturas para doenças graves, por exemplo, avançaram 21%, segundo a Fenaprevi.
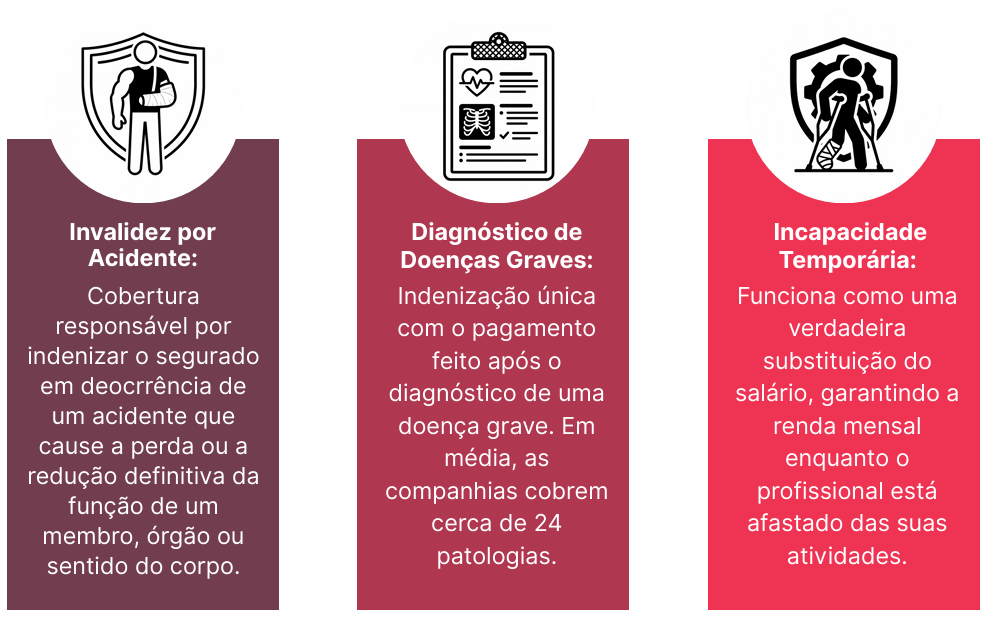
“Essas coberturas oferecem suporte financeiro ao próprio segurado diante de imprevistos relacionados à saúde, à renda ou à capacidade de trabalho, sem que seja necessário o evento de morte”, salienta a CEO da Prudential do Brasil.
Patricia detalha que no portfólio da companhia existem coberturas para situações como diagnóstico de doenças graves, quebra de ossos, internação hospitalar, perda de renda e invalidez. “Oferecer recursos em momentos de maior vulnerabilidade produz previsibilidade e tranquilidade para lidar com essas situações”.
Nem tudo está sob controle
Planejar o futuro tendo como pano de fundo produtos que te dêem segurança é uma forma de mitigar os imprevistos que a maioria das pessoas já viveu um dia. Por outro lado, o planeta dá sinais de que existem situações improváveis de serem controladas por um mero ato de um ser humano.
Em 2025, segundo o relatório da Munich Re, uma das maiores resseguradoras do mundo, os eventos climáticos produziram perdas de US$ 224 bilhões, dos quais US$ 108 bilhões, ou seja, menos da metade, estavam cobertos por seguros.
No Brasil, os desastres naturais ocorridos nos últimos anos ainda estão frescos na memória da população. Já a preocupação com o fenômeno climático El Niño, que atinge todos os continentes, mas ganha ainda mais força no Sul global, exige adaptações das seguradoras.
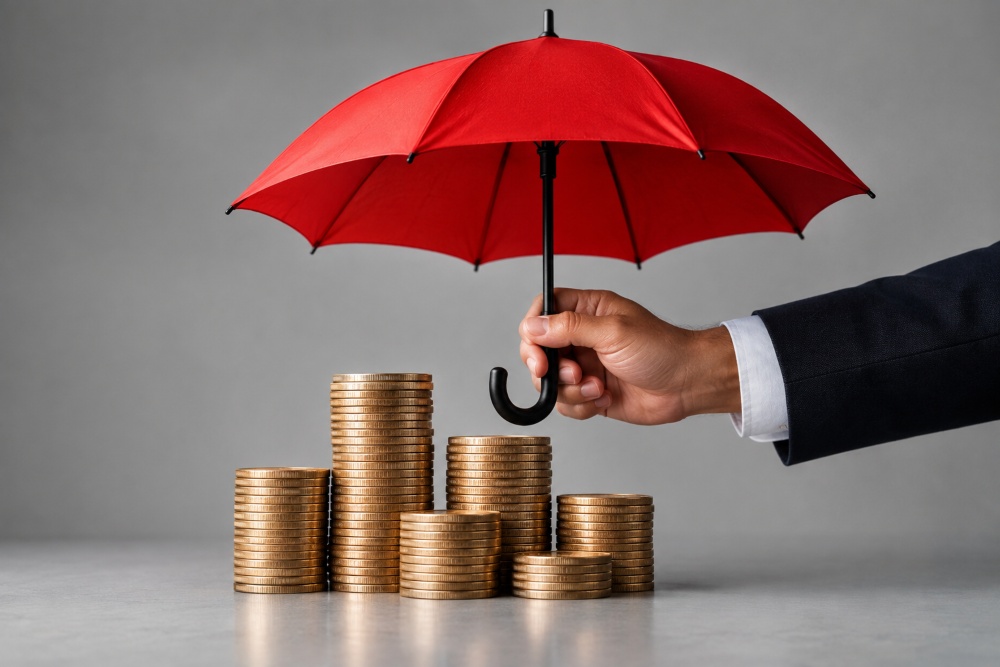
Para a população, o único caminho é assegurar o seu patrimônio. O dano ou a perda de um bem, que geralmente é conquistado depois de tanto trabalho e dedicação, significa um difícil recomeço ou o fim de uma renda para quem tinha uma empresa.
Jarbas Medeiros, presidente da Comissão de Riscos Patrimoniais Massificados da Federação Nacional de Seguros Gerais (FenSeg), explica que planejar o futuro não é apenas formar um novo patrimônio, mas também preservar aquilo que já foi construído ao longo dos anos.
“Uma residência, uma empresa ou um imóvel condominial concentra investimentos, trabalho e recursos que podem ser comprometidos por eventos como vendaval, alagamento, incêndio ou um dano elétrico. Tudo isso pode exigir recursos elevados e imediatos para reconstrução, reparo ou reposição de bens”, constata Medeiros.
Por isso, o Seguro Patrimonial é um instrumento de proteção financeira, segundo o especialista. “Ao indenizar uma perda coberta, o seguro ajuda a preservar a renda, as reservas financeiras e a capacidade de investimento do segurado”, pontua. Para quem tem um negócio, as soluções contribuem para a continuidade das operações, na preservação de empregos, bem como na manutenção dos compromissos assumidos, “chegando a ressarcir até a eventual perda de lucro durante o período em que a empresa deixou de operar em função de um incêndio, por exemplo”, complementa.
patrimônio. É também preservar o que já foi construído.
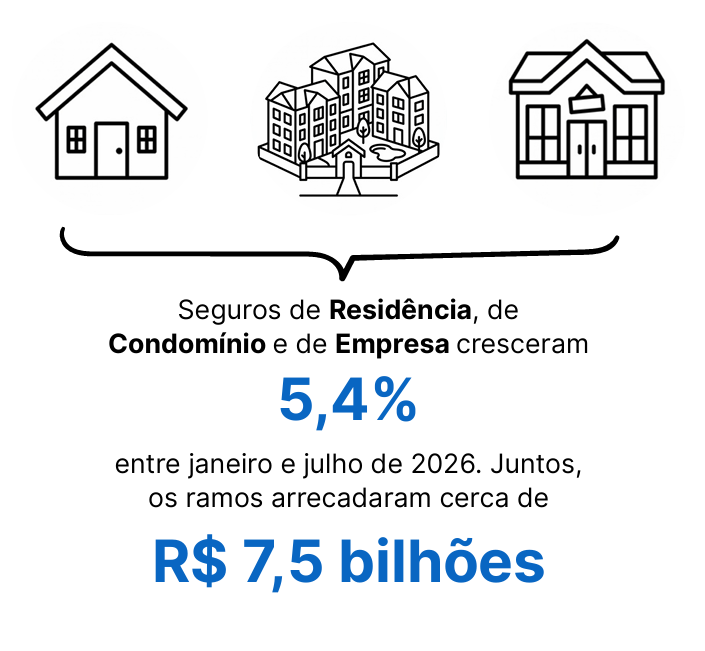
Gradativamente, o brasileiro tem tomado consciência da importância dessas coberturas. De acordo com o levantamento da Confederação Nacional das Seguradoras (CNseg), entre janeiro e julho de 2026, os seguros Residencial, Empresarial e Condomínio arrecadaram, juntos, aproximadamente R$ 7,5 bilhões, um crescimento de 5,4% em relação ao mesmo período do ano passado. Ao mesmo tempo, foram pagos cerca de R$ 2,3 bilhões em indenizações, avanço de 11,3%.
Medeiros ressalta que esses números demonstram a utilização efetiva das coberturas e a função econômica e social da indústria. “Em todos os três ramos, as indenizações cresceram acima da arrecadação, reforçando o papel dos seguros na preservação do patrimônio e na recuperação financeira diante de imprevistos”.
Responsabilidade compartilhada
Enquanto protegem vidas, famílias e patrimônios, as soluções de seguro completam o ciclo do planejamento e da proteção financeira ao serem um escudo das atividades profissionais. O dado mais recente do IBGE mostra a força que o empreendedorismo vem ganhando no Brasil: cerca de 27% dos trabalhadores autônomos estão formalizados e têm um CNPJ. Até julho deste ano, o país registrou a abertura de 3,6 milhões de empresas, segundo levantamento do Sebrae.
Entre 2019 e 2025, houve um aumento de 86% na abertura de empresas de prestação de serviço, uma função desafiadora para especialistas de todos os segmentos. Isso porque, eventualmente, profissionais ou empresas viram alvos de processos judiciais. Processos estes em que uma decisão desfavorável pode colocar em risco a principal fonte de renda familiar.
“Uma única reclamação ou disputa judicial tem o potencial de comprometer anos de investimento, drenar a liquidez ou colocar em risco a própria continuidade de um negócio”, observa Alessandro Fortunato, Superintendente de RC e Linhas Financeiras da AXA no Brasil.
Seja para profissionais autônomos ou para organizações, o Seguro de Responsabilidade Civil funciona como uma proteção para o patrimônio de empresas e profissionais diante de imprevistos que causem danos corporais, materiais, morais ou prejuízos financeiros a terceiros.
Fortunato explica que a apólice preserva o caixa da empresa ao evitar desembolsos imediatos para indenizações ou acordos.
“O seguro cobre custeio de defesa, incluindo honorários de advogados e perícias técnicas, despesas que frequentemente atingem valores altos mesmo quando o cliente provar que não teve responsabilidade no evento”, salienta o executivo.
Um cruzamento de informações realizado no primeiro semestre deste ano pela inteligência artificial da Turivius, plataforma de tecnologia jurídica e de pesquisa jurisprudencial, mostrou que 74% das decisões judiciais contra empresas resultam em condenação por responsabilidade civil.
O executivo da AXA no Brasil alerta que, para a proteção do patrimônio pessoal dos gestores diante de decisões administrativas, o Seguro D&O é a solução mais adequada. “Nesse caso, é um benefício da empresa para o Gestor, funcionando sempre quando há a desconsideração da PJ no erro de gestão”.
É um ramo em expansão, mas que ainda é pouco compreendido. Para isso, a função de um porta-voz como o corretor é fundamental. “A capacitação contínua desse profissional é um fator determinante, pois ele atua como o consultor técnico capaz de mapear e dimensionar a exposição de cada cliente”, pontua Fortunato.
Um agente de transformação
Mesmo com o nível da cultura de proteção distante do ideal, o setor traduz em números o seu elevado impacto na vida das pessoas. Entre janeiro e julho de 2026, os valores reinvestidos na economia, em forma de indenizações, benefícios, resgates e sorteios, foram de R$ 150 bilhões, segundo a Superintendência de Seguros Privados (Susep).
Diante do elevado endividamento, das incertezas econômicas, dos riscos eminentes ao patrimônio e dos eventos decorrentes de atividades profissionais, a indústria de seguros tem potencial para contribuir muito mais, tornando-se uma protagonista da inclusão socioeconômica dos brasileiros.
Monique Cardoso, Superintendente de Sustentabilidade da CNseg, explica que, apesar de o seguro ser importante para todos, quem dispõe de menos reserva financeira costuma sentir de maneira muito mais intensa os efeitos de uma perda inesperada. “Um celular roubado, por exemplo, pode representar não apenas a perda de um bem, mas também a interrupção do trabalho de um motorista de aplicativo, de um entregador, de uma microempreendedora ou de alguém que depende daquele aparelho e da conectividade para gerar trabalho e renda”.
Para chegar em todos os públicos, o mercado vem trabalhando intensamente a sua comunicação. Desse modo, os conceitos complexos e os contratos extensos ficam dentro do escritório, enquanto dão lugar para uma linguagem mais conectada ao cotidiano das pessoas.
Nos últimos anos, a CNseg ampliou os trabalhos focados na a cultura da proteção no país. Essa agenda passa não só por uma comunicação mais atraente, mas também pelo fomento da educação financeira e o estímulo ao desenvolvimento de produtos adequados à realidade de cada pessoa.
Segundo Monique, esse movimento está alinhado ao Plano de Desenvolvimento do Mercado de Seguros (PDMS). Com metas robustas, a iniciativa busca ampliar o acesso da sociedade às soluções oferecidas pelo setor.
“Pessoas e empreendedores mais protegidos têm melhores condições de enfrentar imprevistos, retomar suas atividades e evitar que um acidente, uma doença, um roubo ou um evento climático se transforme em uma crise financeira prolongada”, salienta Monique.
Foi neste cenário que, no dia 12 de setembro deste ano, o fundador da G10 Favelas, Gilson Rodrigues, lançou o desafio de transformar Paraisópolis, bairro periférico localizado na Zona Sul de São Paulo, a primeira favela 100% segurada do Brasil. O anúncio foi feito durante a Feira Seguro para Todos os Bolsos, evento promovido pela CNseg em parceria com o instituto.
O encontro é fruto da plataforma de ação e fomento de microsseguro que leva o mesmo nome. “O Seguro para Todos os Bolsos nasce justamente com a visão de levar informação, diálogo e oportunidades de conhecimento para mais perto das pessoas”, pontua Monique.
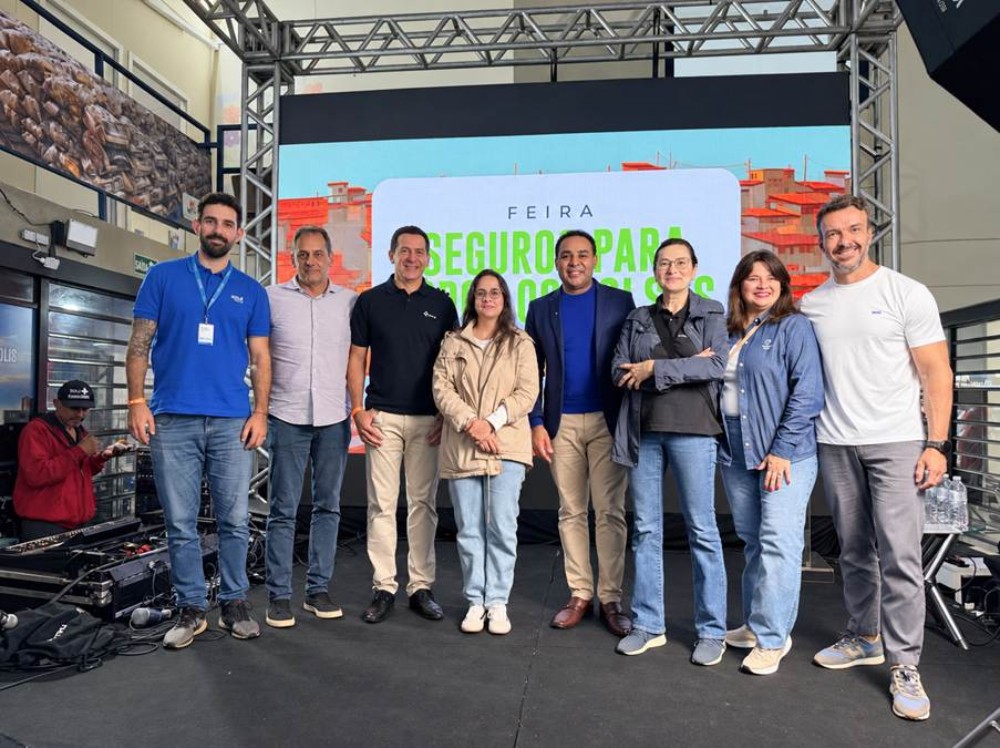
Uma pesquisa realizada pela confederação indicou que 85% dos moradores de favelas entrevistados já buscaram informações sobre seguros ou gostariam de conhecer melhor esse tipo de proteção financeira.
As soluções do mercado segurador são fundamentais em uma sociedade com profundas desigualdades econômicas. A depender dos agentes dessa indústria, o futuro reserva uma presença constante da proteção no planejamento das famílias de todas as rendas, sendo não apenas o tentáculo que sustenta os segurados no momento do imprevisto, mas também a mola propulsora para o seu crescimento e para sua ascensão social. “O seguro não deve ser percebido como privilégio: deve ser entendido como um instrumento de autonomia, dignidade e resiliência”, conclui Monique.